Domain kvb24.de kaufen?
Wir ziehen mit dem Projekt
kvb24.de um.
Sind Sie am Kauf der Domain
kvb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kvb24.de kaufen?
Was ist ein P Konto bei der Bank?
Ein P-Konto ist ein Pfändungsschutzkonto, das dazu dient, das Existenzminimum eines Schuldners vor Pfändungen zu schützen. Es ermöglicht dem Kontoinhaber, weiterhin über sein Geld zu verfügen, auch wenn sein Konto gepfändet wurde. Der pfändungsfreie Betrag richtet sich nach den gesetzlichen Vorgaben und kann je nach individueller Situation variieren. Um ein P-Konto zu eröffnen, muss man bei seiner Bank einen entsprechenden Antrag stellen und die erforderlichen Unterlagen vorlegen. Es bietet somit eine wichtige Absicherung für Personen, die von einer Pfändung bedroht sind. **
Welche Präposition ist für das Protokoll richtig: ein Protokoll für einen Produktschaden, ein Protokoll zum Produktschaden oder ein Protokoll über einen Produktschaden?
Die Präposition "über" ist für das Protokoll richtig: "ein Protokoll über einen Produktschaden". **

Ähnliche Suchbegriffe für Protokoll P
Top-Angebote
Produkte zum Begriff Protokoll P:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann man auf dem P Konto sparen?
Ja, es ist möglich, auf einem P-Konto zu sparen. Das P-Konto dient dazu, das Existenzminimum des Kontoinhabers zu schützen, aber es gibt keine Beschränkungen, wie viel Geld auf dem Konto gespart werden kann. Es ist wichtig zu beachten, dass das Guthaben auf dem P-Konto den Freibetrag nicht überschreiten darf, da sonst das zusätzliche Einkommen gepfändet werden kann. Es ist ratsam, regelmäßig den Kontostand zu überprüfen, um sicherzustellen, dass der Freibetrag nicht überschritten wird. Es kann auch sinnvoll sein, eine separate Spar- oder Anlagekonto zu eröffnen, um das gesparte Geld vor möglichen Pfändungen zu schützen. **
-
Bei welcher Bank kann ich ein P Konto eröffnen?
Bei welcher Bank kann ich ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei den meisten Banken in Deutschland eröffnet werden, darunter Sparkassen, Volksbanken, Direktbanken und auch bei einigen Online-Banken. Es ist wichtig, dass die Bank, bei der du ein P-Konto eröffnen möchtest, dieses Produkt anbietet und die entsprechenden Voraussetzungen erfüllt. Du solltest dich vorab bei der Bank informieren, ob sie P-Konten anbietet und welche Bedingungen dafür gelten. Es ist ratsam, verschiedene Banken zu vergleichen, um die beste Option für dich zu finden. **
-
Welche Bank ist am besten für ein P Konto?
Welche Bank ist am besten für ein P-Konto? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den Gebühren, dem Serviceangebot und der Erreichbarkeit des Kundensupports. Es ist ratsam, sich bei verschiedenen Banken über deren Konditionen für ein P-Konto zu informieren und diese miteinander zu vergleichen. Zudem kann es hilfreich sein, sich nach Erfahrungsberichten anderer Kunden zu erkundigen, um eine fundierte Entscheidung treffen zu können. Letztendlich sollte die Wahl der Bank für ein P-Konto gut überlegt sein, um die bestmögliche Betreuung und Unterstützung zu erhalten. **
-
Kann ich mit einem P Konto die Bank wechseln?
Ja, es ist grundsätzlich möglich, mit einem P-Konto die Bank zu wechseln. Allerdings sollten Sie vorher mit Ihrer neuen Bank klären, ob sie die Umwandlung Ihres bestehenden Kontos in ein P-Konto unterstützt. Zudem müssen Sie sicherstellen, dass Ihr P-Konto auch bei der neuen Bank den gesetzlich vorgeschriebenen Pfändungsschutz gewährleistet. Es ist ratsam, sich frühzeitig mit beiden Banken in Verbindung zu setzen, um einen reibungslosen Wechsel zu gewährleisten. Beachten Sie auch, dass eventuell anfallende Kosten oder Gebühren für die Kontoeröffnung bei der neuen Bank anfallen können. **
Kann ein P Konto von der Bank gekündigt werden?
Kann ein P-Konto von der Bank gekündigt werden? Ja, grundsätzlich kann ein P-Konto von der Bank gekündigt werden, wenn der Kontoinhaber gegen die Bedingungen des Kontovertrags verstößt, beispielsweise durch betrügerische Aktivitäten oder Missbrauch des Kontos. Es ist wichtig, dass der Kontoinhaber alle Vorgaben und Regeln des P-Kontos einhält, um eine Kündigung zu vermeiden. Im Falle einer Kündigung sollte der Kontoinhaber sich umgehend mit der Bank in Verbindung setzen, um die Gründe für die Kündigung zu klären und gegebenenfalls eine Lösung zu finden. Es ist ratsam, sich frühzeitig über die Bedingungen und Rechte eines P-Kontos zu informieren, um mögliche Probleme zu vermeiden. **
Bei welcher Bank kann man ein P Konto eröffnen?
Bei welcher Bank kann man ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei nahezu allen Banken in Deutschland eröffnet werden. Sowohl Filialbanken als auch Direktbanken bieten die Möglichkeit, ein P-Konto einzurichten. Es ist wichtig, dass die Bank, bei der man das Konto eröffnen möchte, diese spezielle Kontofunktion anbietet. Vor der Eröffnung sollte man sich daher bei der jeweiligen Bank informieren, ob ein P-Konto möglich ist. **
Top-Angebote
Produkte zum Begriff Protokoll P:
-
ABB Ekip COM RTU for Ekip Dip Measuring F/P Protokoll Modbus RTU Zubehör Tmax XT4 F/P1SDA122799R1 Ekip COM RTU for Ekip Dip Measuring F/P Kompaktleistungsschalter für Anlagenschutz gemäß EN 60947-2 (DIN VDE 0660, Teil 101),Kompaktlasttrennschalter gemäß EN 60947-3 (DIN VDE 0660, Teil 107).Die Kompaktleistungs- / Lasttrennschalter Tmax XT entsprechen den unterschiedlichen Anlagenanforderungen von Gleich- und Wechselstromnetzen. Tmax XT mit thermomagnetischen- oder elektronischen Auslösern sind einsetzbar zum Schutz von Energieverteilungen, Kabeln, Generatoren und Motoren. Viele dieser Leistungsschalter können auch in Kommunikationssystemen benutzt werden. Umfangreiche Anschlussumbausätze, mechanisches und elektrisches Zubehör sowie Versionsumbausätze (steckbar / ausfahrbar) stehen zur Verfügung. Verschiedene Feldbus und IP Kommunikationsprotokolle können zum Einsatz kommen. Der Installationsprozess wird, dank der Bluetooth- und Ekip-Konnektivität für mobile Geräte, vereinfacht. Die in die SACE Tmax XT-Serie integrierte Konnektivität verknüpft Smartphones, Tablets und PCs in Echtzeit mit Datenanalysetools auf der ABB AbilityTM Cloud-Plattform.108,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein P Konto bei der Bank?
Ein P-Konto ist ein Pfändungsschutzkonto, das dazu dient, das Existenzminimum eines Schuldners vor Pfändungen zu schützen. Es ermöglicht dem Kontoinhaber, weiterhin über sein Geld zu verfügen, auch wenn sein Konto gepfändet wurde. Der pfändungsfreie Betrag richtet sich nach den gesetzlichen Vorgaben und kann je nach individueller Situation variieren. Um ein P-Konto zu eröffnen, muss man bei seiner Bank einen entsprechenden Antrag stellen und die erforderlichen Unterlagen vorlegen. Es bietet somit eine wichtige Absicherung für Personen, die von einer Pfändung bedroht sind. **
-
Welche Präposition ist für das Protokoll richtig: ein Protokoll für einen Produktschaden, ein Protokoll zum Produktschaden oder ein Protokoll über einen Produktschaden?
Die Präposition "über" ist für das Protokoll richtig: "ein Protokoll über einen Produktschaden". **
-
Kann man auf dem P Konto sparen?
Ja, es ist möglich, auf einem P-Konto zu sparen. Das P-Konto dient dazu, das Existenzminimum des Kontoinhabers zu schützen, aber es gibt keine Beschränkungen, wie viel Geld auf dem Konto gespart werden kann. Es ist wichtig zu beachten, dass das Guthaben auf dem P-Konto den Freibetrag nicht überschreiten darf, da sonst das zusätzliche Einkommen gepfändet werden kann. Es ist ratsam, regelmäßig den Kontostand zu überprüfen, um sicherzustellen, dass der Freibetrag nicht überschritten wird. Es kann auch sinnvoll sein, eine separate Spar- oder Anlagekonto zu eröffnen, um das gesparte Geld vor möglichen Pfändungen zu schützen. **
-
Bei welcher Bank kann ich ein P Konto eröffnen?
Bei welcher Bank kann ich ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei den meisten Banken in Deutschland eröffnet werden, darunter Sparkassen, Volksbanken, Direktbanken und auch bei einigen Online-Banken. Es ist wichtig, dass die Bank, bei der du ein P-Konto eröffnen möchtest, dieses Produkt anbietet und die entsprechenden Voraussetzungen erfüllt. Du solltest dich vorab bei der Bank informieren, ob sie P-Konten anbietet und welche Bedingungen dafür gelten. Es ist ratsam, verschiedene Banken zu vergleichen, um die beste Option für dich zu finden. **
Ähnliche Suchbegriffe für Protokoll P
-
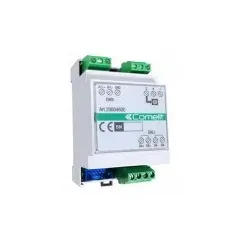
Comelit 20004600 DALI, DMX Protokoll SchnittstelleSimpleHome Modul, das es dem SimpleHome BUS ermöglicht, sich mit dem DALI BUS oder DMX BUS zu verbinden. Die Schnittstelle wird verwendet, um Befehle für die Aktivierung oder Deaktivierung von Gruppen von Lampen, die an das System angeschlossen sind, zu übertragen. Es ist möglich, die Lampen über Tasten, Supervisoren und die Comelit App zu steuern oder einzustellen. Das Modul kann bis zu 64 einzelne Lampen auf beiden BUS-Geräten (DALI/DMX) oder bis zu 21 RGB-Lampen steuern. Abmessungen: 3 DIN-Module. Stromverbrauch: < 50 mA. Das Modul ermöglicht keine Programmierung oder Stromversorgung von Modulen, die an DALI- oder DMX-BUS-Geräte angeschlossen sind.386,63 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
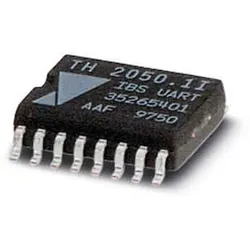
Phoenix Contact Master-Protokoll-Chip IBSUARTVersorgungsspannung bei DC=5 VSpannungsart der Versorgungsspannung=DCMit optischer Schnittstelle=neinUnterstützt Protokoll für TCP/IP=neinUnterstützt Protokoll für PROFIBUS=neinUnterstützt Protokoll für CAN=neinUnterstützt Protokoll für INTERBUS=jaUnterstützt Protokoll für ASI=neinUnterstützt Protokoll für KNX=neinUnterstützt Protokoll für MODBUS=neinUnterstützt Protokoll für Data-Highway=neinUnterstützt Protokoll für DeviceNet=neinUnterstützt Protokoll für SUCONET=neinUnterstützt Protokoll für LON=neinUnterstützt Protokoll für PROFINET IO=neinUnterstützt Protokoll für PROFINET CBA=neinUnterstützt Protokoll für SERCOS=neinUnterstützt Protokoll für Foundation Fieldbus=neinUnterstützt Protokoll für EtherNet/IP=neinUnterstützt Protokoll für AS-Interface Safety at Work=neinUnterstützt Protokoll für DeviceNet Safety=neinUnterstützt Protokoll für INTERBUS-Safety=neinUnterstützt Protokoll für P...496,19 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welche Bank ist am besten für ein P Konto?
Welche Bank ist am besten für ein P-Konto? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den Gebühren, dem Serviceangebot und der Erreichbarkeit des Kundensupports. Es ist ratsam, sich bei verschiedenen Banken über deren Konditionen für ein P-Konto zu informieren und diese miteinander zu vergleichen. Zudem kann es hilfreich sein, sich nach Erfahrungsberichten anderer Kunden zu erkundigen, um eine fundierte Entscheidung treffen zu können. Letztendlich sollte die Wahl der Bank für ein P-Konto gut überlegt sein, um die bestmögliche Betreuung und Unterstützung zu erhalten. **
-
Kann ich mit einem P Konto die Bank wechseln?
Ja, es ist grundsätzlich möglich, mit einem P-Konto die Bank zu wechseln. Allerdings sollten Sie vorher mit Ihrer neuen Bank klären, ob sie die Umwandlung Ihres bestehenden Kontos in ein P-Konto unterstützt. Zudem müssen Sie sicherstellen, dass Ihr P-Konto auch bei der neuen Bank den gesetzlich vorgeschriebenen Pfändungsschutz gewährleistet. Es ist ratsam, sich frühzeitig mit beiden Banken in Verbindung zu setzen, um einen reibungslosen Wechsel zu gewährleisten. Beachten Sie auch, dass eventuell anfallende Kosten oder Gebühren für die Kontoeröffnung bei der neuen Bank anfallen können. **
-
Kann ein P Konto von der Bank gekündigt werden?
Kann ein P-Konto von der Bank gekündigt werden? Ja, grundsätzlich kann ein P-Konto von der Bank gekündigt werden, wenn der Kontoinhaber gegen die Bedingungen des Kontovertrags verstößt, beispielsweise durch betrügerische Aktivitäten oder Missbrauch des Kontos. Es ist wichtig, dass der Kontoinhaber alle Vorgaben und Regeln des P-Kontos einhält, um eine Kündigung zu vermeiden. Im Falle einer Kündigung sollte der Kontoinhaber sich umgehend mit der Bank in Verbindung setzen, um die Gründe für die Kündigung zu klären und gegebenenfalls eine Lösung zu finden. Es ist ratsam, sich frühzeitig über die Bedingungen und Rechte eines P-Kontos zu informieren, um mögliche Probleme zu vermeiden. **
-
Bei welcher Bank kann man ein P Konto eröffnen?
Bei welcher Bank kann man ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei nahezu allen Banken in Deutschland eröffnet werden. Sowohl Filialbanken als auch Direktbanken bieten die Möglichkeit, ein P-Konto einzurichten. Es ist wichtig, dass die Bank, bei der man das Konto eröffnen möchte, diese spezielle Kontofunktion anbietet. Vor der Eröffnung sollte man sich daher bei der jeweiligen Bank informieren, ob ein P-Konto möglich ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.